La población de Europa y España anticipa un otoño de cautela hacia la economía, los ingresos, el consumo y los precios.
GfK NIM Euro Clima de Consumo (Expectativas para septiembre 2026)


Por último, el indicador que pregunta sobre las expectativas de precios ha empeorado durante el verano, especialmente en julio. La población termina agosto sin esperar que se produzca una estabilización de los precios para los próximos meses.
Madrid, 18 de septiembre, 2026 – La sensación de desconfianza de la población en Europa y España vuelve a ser protagonista de la última edición del informe GfK NIM Euro Clima de Consumo. Las previsiones sobre la economía de los países mejoran muy lentamente, en España especialmente despacio, mientras que la disposición al gasto empeora y las expectativas sobre los ingresos se estancan de forma generalizada. Incluso el indicador de la inflación que había dado algún paso en positivo, vuelve a ser motivo de preocupación.
En marzo vimos cómo el inicio del conflicto en Irán y el bloqueo del estrecho de Ormuz provocaba un descenso de la confianza de la población. Hoy, a pesar de los repetidos anuncios de alto el fuego, los ataques se suceden en Oriente Medio y los precios de los combustibles siguen al alza. La falta de resolución del conflicto llena de incertidumbre no solo a los mercados petrolíferos, sino también a los hogares, que ven en esta guerra el origen de una escalada de la inflación a todos los niveles.
GfK – A NielsenIQ Company, consultora reconocida por su índice de confianza del consumidor alemán, analiza mensualmente las percepciones de los habitantes de 29 países europeos. Para ello emplea datos propios en Alemania, Polonia y Reino Unido, así como información recogida por otras instituciones bajo la coordinación de la Comisión Europea. Desde octubre de 2023, los datos del clima de consumo se analizan y publican juntamente con NIM (Nuremberg Institute for Market Decisions), fundador de GfK.
Para entender los resultados del estudio es importante aclarar que los indicadores muestran la diferencia entre opiniones positivas y negativas. Cuando el resultado es positivo, significa que la percepción de los consumidores sobre ese aspecto está por encima de lo habitual. Si es negativo, indica que su valoración está por debajo de lo que suele ser acostumbrado.
Antonieta Martín, responsable del estudio en España, hace la siguiente lectura: “los datos muestran un mínimo repunte en las expectativas sobre la economía y los ingresos familiares, pero esa reducida mejora aún no se refleja en la intención de gastar. El consumidor español sigue moviéndose con cautela: ha asumido la inflación como parte de su cotidianidad y no transforma automáticamente un aumento de ingresos en más consumo. De momento, no hay señales de que la demanda vaya a acelerarse”

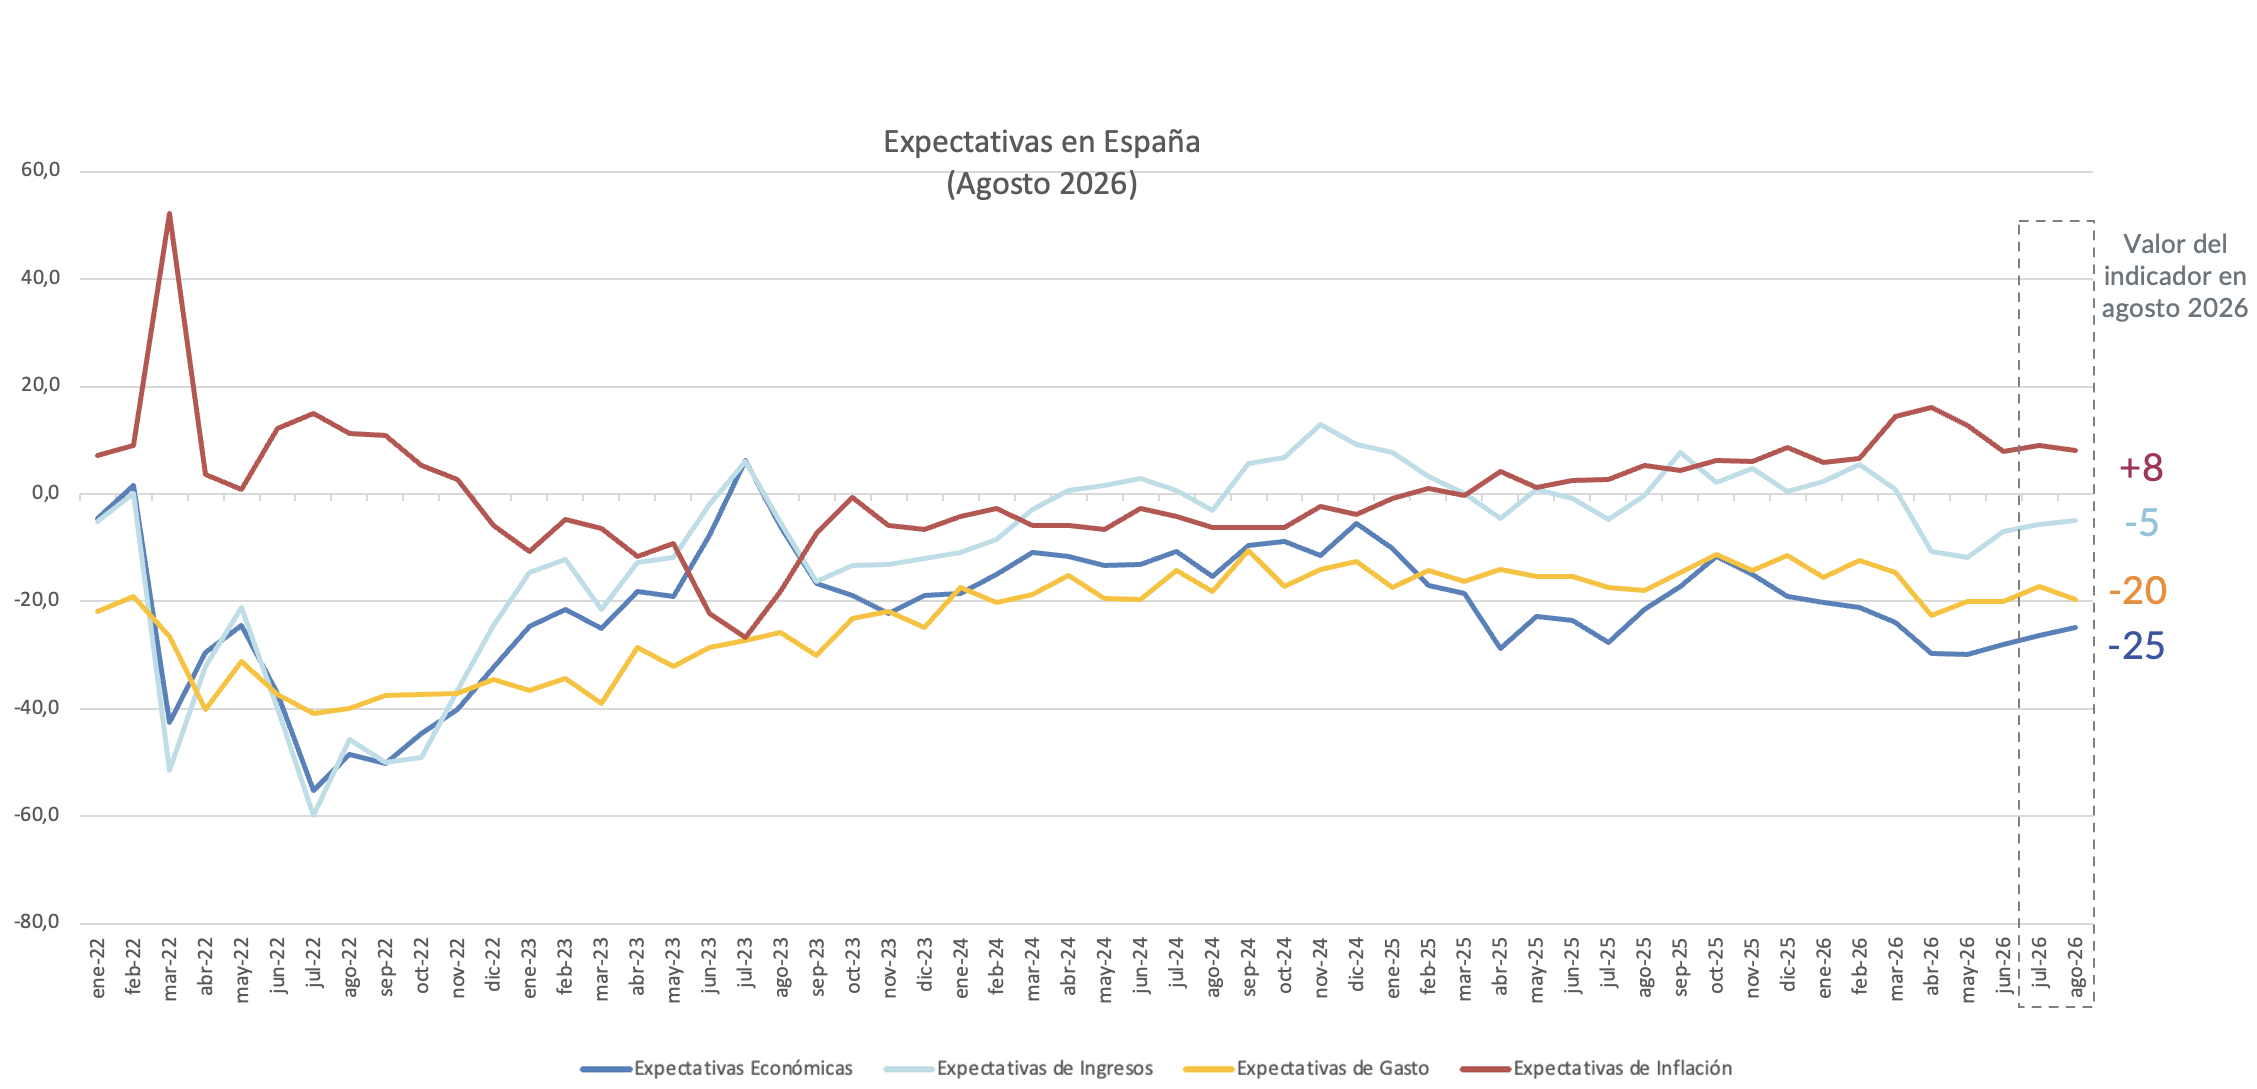
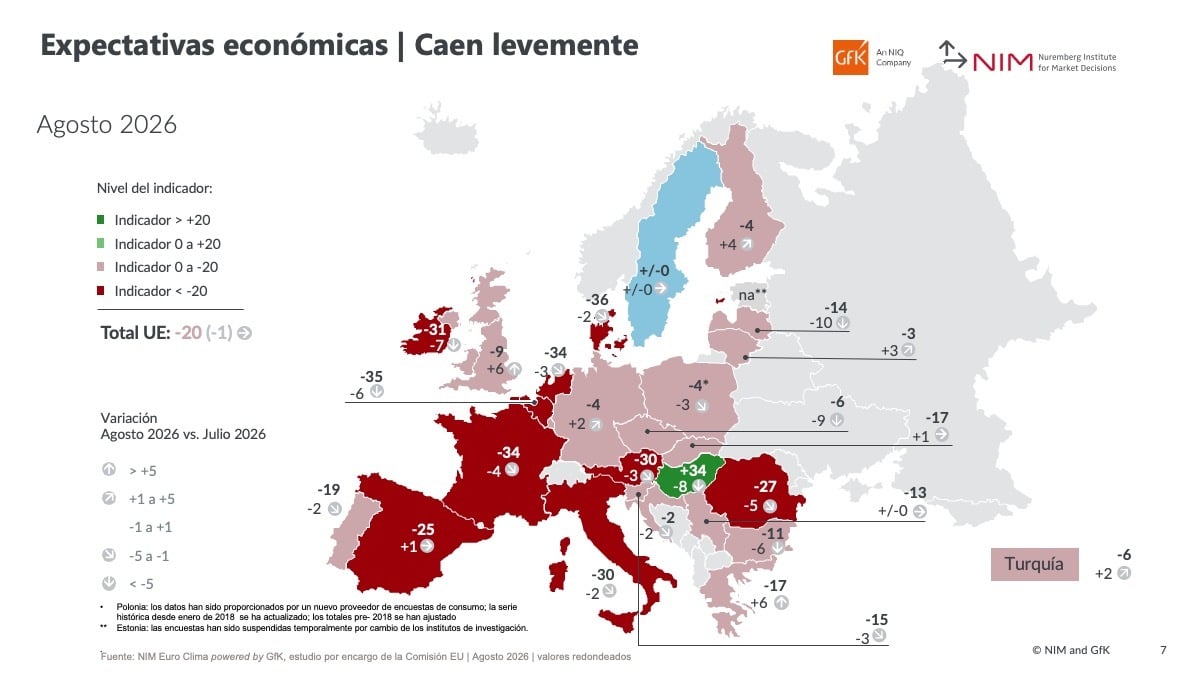
En nuestro país, el mes de abril reflejó una gran caída de la confianza en la evolución de la economía del país, cuyo indicador descendió hasta los -30 puntos. Cuatro meses después, no se puede hablar de una mejora contundente. En este tiempo solo se han recuperado cinco puntos. Al término de agosto el índice está en -25 puntos, muy lejos de los -12 puntos de octubre del pasado año.
De hecho, si comparamos con otras grandes economías europeas, España es el país que muestra el avance más lento. Alemania ha ganado desde abril diez puntos, cerrando agosto en -4 puntos. Veremos si los próximos meses podemos hablar de una recuperación de la confianza en su economía por parte de la población. El caso de Reino Unido es especialmente relevante: desde abril, el indicador ha ganado 25 puntos y desde junio de 15, situando su indicador en -9 puntos en agosto.
Algo similar ocurre con Italia (-30 puntos en agosto) y Francia (-34) que, a pesar de estar en números extremadamente negativos, que reflejan un gran pesimismo de su población en la economía de sus países, han escalado desde abril 16 y 18 puntos respectivamente.
La ligera evolución de las expectativas económicas en España también ha hecho que nuestro país pierda posiciones en el ranking de los 29 estados analizados. Ha pasado del puesto 14 de marzo a la posición 22.
En cualquier caso, la sensación en el continente es de una desconfianza generalizada, tal y como apunta el total UE que se mantiene en -20 puntos de cara a septiembre.
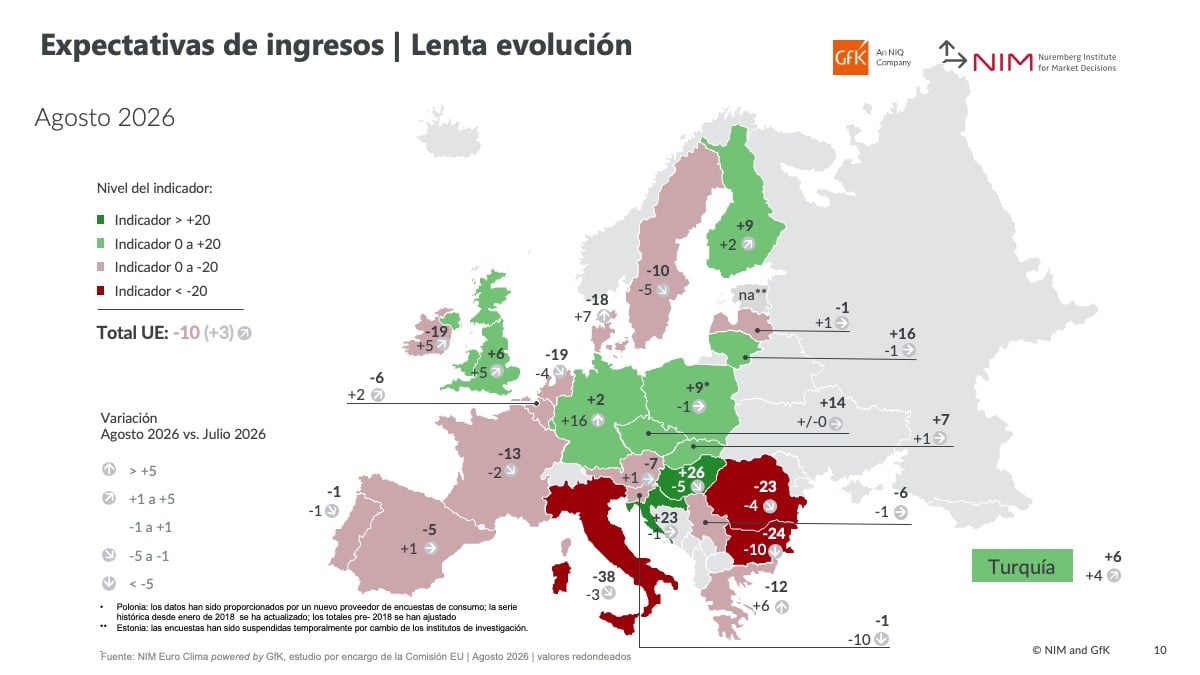
El indicador de expectativas de ingresos fue el último en entrar en valores negativos este año. En marzo, de hecho, era el único en positivo, pero tras la importante caída en abril (-11), sigue sin recuperarse. En agosto ha cerrado en -5, dos puntos de subida respecto a junio.
De nuevo, se observa que en España el regreso a los valores previos está siendo mucho más difícil. Las familias no terminan de confiar en que su situación financiera sea favorable en los próximos meses. El alza de los precios de los carburantes, que impacta en otros bienes y productos cotidianos, sumado a una nueva escalada en las cuotas hipotecarias estarían posiblemente detrás de esta percepción.
En otras grandes economías, la mejora es más dinámica, aunque eso no siempre implica salir de zonas muy negativas. Es el caso de Italia, que en agosto sigue en –38 puntos, pese a haber recuperado 12 puntos desde abril.
Reino Unido (+6) y Alemania (+2) están ya en valores positivos al final de agosto, después de haber mejorado 14 puntos y 26 desde abril, respectivamente. Francia, con -13 al término del verano, ha ganado 20 desde la primavera. Todo ello, demuestra el lento ritmo al que se está moviendo España.
Como ocurría con el indicador de expectativas económicas, nuestro país también pierde posiciones en el ranking. Hoy ocupa el puesto 17, tras la undécima obtenida en junio, aunque arroja una cifra mejor que la media de la UE (-10 puntos).
Los lentos avances observados durante los últimos meses tanto en las previsiones económicas, como de ingresos tienen su reflejo en las expectativas de las familias en cuanto al gasto que están dispuestas a realizar en los próximos meses.
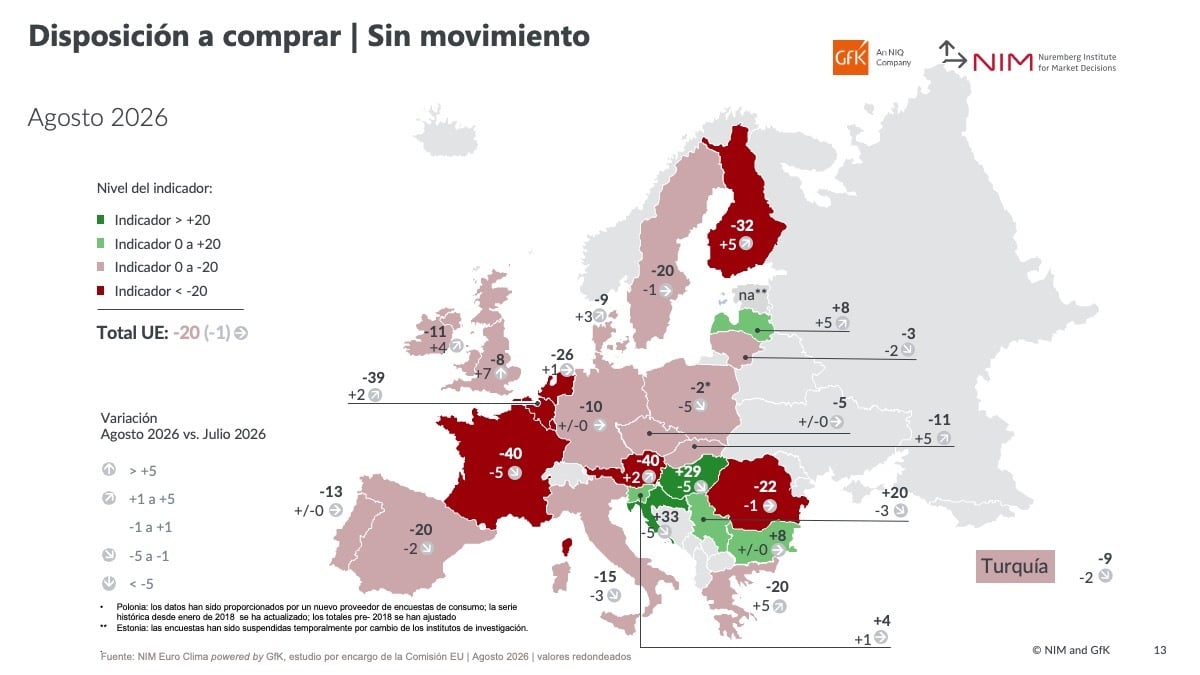
De junio a agosto, hubo una pequeña recuperación en julio hasta dejar el indicador en -17 puntos. Sin embargo, al final de estos meses de verano, el índice regresa a los -20 puntos que ya marcó al inicio de las vacaciones. Así que estos datos vuelven a confirmar que el consumo está lejos ya no de reactivarse, sino de recuperarse mínimamente.
La incertidumbre sobre el entorno económico y geopolítico, sumada al escepticismo sobre la economía española y los ingresos de los hogares, impide que las familias contemplen grandes desembolsos en los próximos meses.
Entre los 29 países analizados, España vuelve a caer en este ranking a la posición 22 tras la 18ª plaza obtenida en junio. Respecto al resto de grandes economías, Reino Unido (-8), Alemania (-10) e Italia (-15) se sitúan por delante de nuestro país.
El total UE también muestra un freno general al consumo en la región con -20 puntos.
Junio cerró con una población algo más tranquila respecto a la evolución de los precios, pero esa sensación se ha debilitado en julio y agosto. Aunque no estamos en los niveles de preocupación de marzo y abril, tampoco se alcanza el optimismo que veíamos hace un año.
La media de la UE avanza en la misma dirección, al igual que países como Alemania o Francia, donde la preocupación por la inflación sigue siendo evidente. Italia es la excepción: muestra un ligero repunte del optimismo respecto a meses anteriores, aunque eso no implica que se espere una caída de los precios.
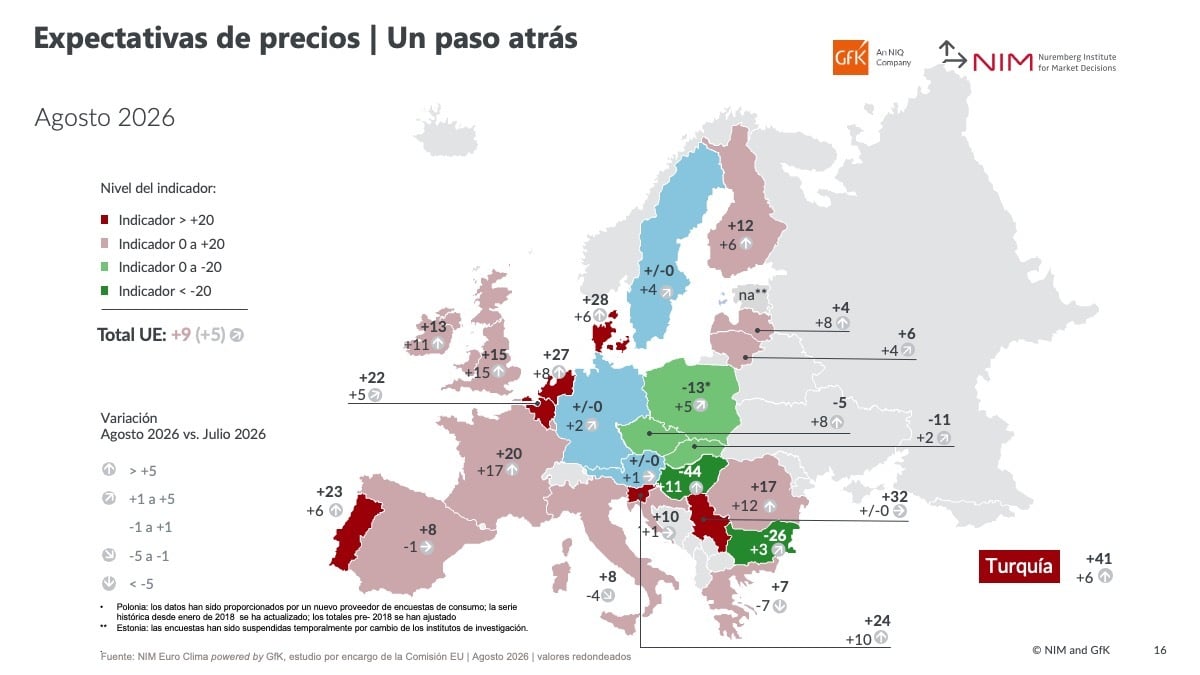
Aunque en junio Hungría encabezaba todos los rankings y era el país con la población más optimista de Europa, al cierre de agosto, parece que ha perdido algo de impulso, manteniendo una gran confianza en todos los índices.
Las expectativas económicas en Europa cierran agosto en los -20 puntos, frente a los -19 de julio, mejorando cuatro puntos desde junio. Aunque Hungría encabeza el ranking (+34), también baja nueve puntos respecto a julio y es junto con Letonia, que desciende diez, Chequia, nueve, e Irlanda, siete, uno de los países con una mayor pérdida de confianza de un mes a otro.
Las previsiones de ingresos de los europeos aumentaron tres puntos de julio a agosto, dejando el indicador en -10 puntos. Las mejoras más destacadas se registraron en Alemania (+16), Dinamarca (+7), Grecia (+6) y el Reino Unido (+5). El país que encabeza el ranking es de nuevo Hungría con +26 puntos, pero tras bajar cinco puntos de julio a agosto.
La disposición al gasto en Europa se estanca y se mantiene en -20 puntos. Francia, Polonia, Hungría y Croacia caen cinco puntos de julio a agosto, aunque en los casos de Croacia – que encabeza el ranking al final de agosto – y Hungría no es suficiente para perder sus primeras posiciones en el ranking de países.
En cuanto a las previsiones de precios, vuelven a aumentar, lo que confirma una preocupación mayor hacia una escalada de la inflación. Junto con Francia y Reino Unido, Rumanía o Hungría también esperan subidas de precios importantes.
Sobre el estudio GfK NIM Euro Clima de Consumo
Los hallazgos del estudio GfK Euro Clima de Consumo proceden de una encuesta al consumidor realizada por la Comisión Europea en todos los países de la UE. GfK analiza mensualmente las percepciones de los habitantes de 30 países europeos Para este fin emplea datos propios en Alemania, Polonia y Reino Unido, así como información recogida por otras instituciones bajo la coordinación de la Comisión Europea. Desde octubre de 2024, los datos de clima de consumo recopilados por GfK se analizan y publican juntamente con NIM (Nuremberg Institute for Market Decisions), fundador de GfK.
Los indicadores de GfK para Euro Clima de Consumo se basan en entrevistas mensuales relacionadas con el estado de ánimo del consumidor. El objetivo es determinar tanto la situación económica general de los países de manera individual como la situación de los propios hogares.
Las entrevistas para el estudio GfK Euro Clima de Consumo se realizan mensualmente, principalmente como parte de un ómnibus, que es una encuesta multitema llevada a cabo tanto por teléfono como cara a cara.
Los indicadores son el balance entre las respuestas positivas y negativas. Además, estos balances “brutos” se tratan con procedimientos estadísticos como el ajuste estacional.
En una fase posterior, estos balances se estandarizan utilizando métodos estadísticos reconocidos y luego se convierten para obtener un promedio a largo plazo sobre 0 puntos y un rango de valores teóricos de +100 a -100 puntos. Sin embargo, la evidencia empírica muestra que los valores entre +60 y -60 puntos en general son realistas.
Estandarización = (cifra actual menos media a largo plazo) dividido entre el rango (máximo menos mínimo).
Si un indicador es positivo, esto muestra que el análisis del consumidor en relación con esta variable está por encima de la media en una comparación a largo plazo, y viceversa para los valores negativos.
La estandarización facilita comparar los indicadores de países diferentes, ya que se compensan las variaciones resultantes de distintas mentalidades, mientras que la tendencia fundamental del indicador permanece sin cambios.
En los mapas hay dos vías para entender las cifras: la primera describe el nivel del indicador (señalado por diferentes colores); la segunda, la variación del indicador en comparación con el mes anterior (señalado por diferentes flechas).
GfK España
Somos una firma de investigación de mercados de servicios integrales con 50 años de experiencia en el mercado español. Nos especializamos en más de 20 sectores, diseñando, ejecutando y analizando estudios cualitativos y cuantitativos impulsados por inteligencia artificial avanzada y análisis de datos. Nuestras capacidades incluyen trabajo de campo presencial, telefónico y online, además de paneles de consumidores y profesionales de la salud, junto a una exclusiva red de auditores de compra.
Designados por la industria publicitaria y digital como el medidor oficial del consumo digital en España (GfK DAM), gestionamos un panel integrado de 241.000 usuarios de internet.
Con un equipo de más de 300 profesionales en Madrid, Barcelona y Valencia, ofrecemos soporte a clientes nacionales e internacionales a través de nuestra red global y socios de confianza.
A partir de 2022, formamos parte de NielsenIQ, aunque en España continuamos operando bajo nuestra marca histórica, GfK.
Para más información visita: www.gfkespana.es
NIM (Nuremberg Institute for Market Decisions)
El Nuremberg Institute for Market Decisions (NIM) es un instituto de investigación sin ánimo de lucro que conjuga el mundo académico y la práctica. El NIM analiza cómo cambian las decisiones de los consumidores debido a las nuevas tecnologías, las tendencias sociales o la ciencia del comportamiento, y cuáles son las repercusiones micro y macroeconómicas para el mercado y la sociedad en su conjunto. Una mejor comprensión de las decisiones de los consumidores y sus consecuencias ayuda a la sociedad, las empresas, la política y los consumidores a tomar mejores decisiones de cara a la "prosperidad de todos" en el sentido del sistema sociológico del mercado.
El Nuremberg Institute for Market Decisions (NIM) es el fundador de GfK.
Para más información, visite www.NIM.org.